Domain christmas-time.de kaufen?
Wir ziehen mit dem Projekt
christmas-time.de um.
Sind Sie am Kauf der Domain
christmas-time.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain christmas-time.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
weihnachtsgeschenke für frauen geschenkideen weihnachten geschenke für männer ad...weihnachtsgeschenke für frauen geschenkideen weihnachten geschenke für männer adventskalender zum befüllen kinder geschenke zum geburtstag personalisierte papa und mama 24 Stück stoffbeutel klein Ideal für weihnachtsgeschenke für frauen geschenkideen weihnachten geschenke für männer z.B. säckchen zum befüllen Schmuck , Süßigkeiten bier geschenk , kleine Figuren , etc. Jute ist ein 100%iges Naturprodukt und ist waschbar (Handwäsche)kleinen jutebeutel eignen sich perfekt als Geschenkverpackungen bzw. geschenkbox Geschenkbeutel für jeden Anlass. Mit Sicherheit werden Sie viel Freude dabei haben, die feinen jutesack als adventskalender zum befüllen kinder geschenke mädchenweihnachten geschenkset 24 Stück stoffbeutel klein durch den robusten Jute-Stoff haben Sie die Möglichkeit, die Säckchen wiederzuverwenden. 14 cm x 10 cm nachhaltige geschenke kleine säckchen deko für schlafzimmer gar...5,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
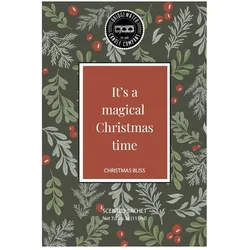
Its A Magical Christmas Time - Christmas Bliss DuftsachetEine wahrliche Bereicherung, die Wärme von Zimt und die Süße der edlen Vanilleschote verwandeln den Wohnraum in ein warmes, einladendes Zuhause. Feiere den Weihnachtsgeist mit diesem Duft. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Ingwergras & MuskatnussHernote: Zimt & NelkeBasisnote: Karamell Artikel kann in der Optik vom abgebildeten Produkt abweichen.5,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
REDDY Kreativ-Set Kleine Geschenke zu Weihnachten 33tlg.Weihnachtsgeschenke kreativ verpackt Mit dem REDDY Kreativ-Set gestaltest du kleine Geschenkideen und liebevolle Geschenktaschen mit festlichen Details ganz einfach selbst. Die aufeinander abgestimmten Bastelmaterialien und Bastelbeispiele laden dazu ein, kreative Überraschungen mit persönlicher Note zu gestalten. Was erhalte ich? 10 bedruckte, vorgerillte Stanzbogen für Geschenktaschen, A4 10 bedruckte Stanzbogen mit Taschendekorationen, A4 2 Beutel Schleifenband 10 Klettverschlüsse Stickerbogen „Frohe Weihnachten“ in Gold Anleitung mit Bastelbeispielen19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
weihnachtsgeschenke für frauen geschenkideen weihnachten geschenke für männer ad...weihnachtsgeschenke für frauen geschenkideen weihnachten geschenke für männer adventskalender zum befüllen kinder geschenke zum geburtstag personalisierte papa und mama 24 Stück stoffbeutel klein Ideal für weihnachtsgeschenke für frauen geschenkideen weihnachten geschenke für männer z.B. säckchen zum befüllen Schmuck , Süßigkeiten bier geschenk , kleine Figuren , etc. Jute ist ein 100%iges Naturprodukt und ist waschbar (Handwäsche)kleinen jutebeutel eignen sich perfekt als Geschenkverpackungen bzw. geschenkbox Geschenkbeutel für jeden Anlass. Mit Sicherheit werden Sie viel Freude dabei haben, die feinen jutesack als adventskalender zum befüllen kinder geschenke mädchenweihnachten geschenkset 24 Stück stoffbeutel klein durch den robusten Jute-Stoff haben Sie die Möglichkeit, die Säckchen wiederzuverwenden. 14 cm x 10 cm nachhaltige geschenke kleine säckchen deko für schlafzimmer gar...5,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
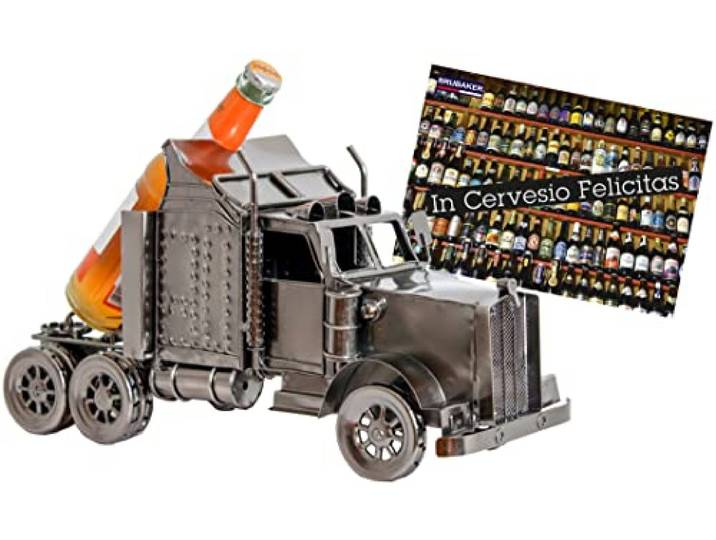
BRUBAKER Wein- und Bierflaschenhalter, Statue, LKW, Skulpturen und Figuren, Dekoration & Vintage-Weinregale und Ständer, Geschenke DekorationBRUBAKER Wein- und Bierflaschenhalter, Statue, LKW, Skulpturen und Figuren, Dekoration & Vintage-Weinregale und Ständer, Geschenke Dekoration. Handgefertigt und geschweißt aus recyceltem Metall Höhe: 20,0 cm ohne Flasche, Länge: 39,0 cm, Breite: 11,4 cm Max. Flaschendurchmesser: 6,3 cm Ein tolles Geschenk für jeden Anlass LKW wird ohne Flasche geliefert Farbe:Silber211,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
chorissimo! Winter und Weihnachtenchorissimo! Winter und Weihnachten , Jauchzen, frohlocken, klingende Glocken - Weihnachtszeit ist Liederzeit! "chorissimo! Winter und Weihnachten" bietet eine Fülle an Kanons, Quodlibets und Lied-Arrangements für das Singen mit Chören und Schulklassen in der Sekundarstufe I. Die praxiserprobten Kompositionen und Neu-Arrangements stammen u.a. von John Rutter, Andrea Figallo, Christoph Schönherr, John Høybye und Peter Schindler. Entsprechend vielfältig ist die stilistische Bandbreite - vom traditionellen Weihnachtslied bis zum jazzy "Winter Wonderland". Zusätzlich zu den Arrangements gibt der Workshop "Chor in Szene gesetzt" Impulse und Ideen für die Konzertgestaltung. "chorissimo! Winter und Weihnachten" knüpft an das Schulchorbuch "chorissimo! blue" an. Die winterlichen und weihnachtlichen Arrangements für gleiche Stimmen (S(S)A) mit Klavierbegleitung und optionalen Melodieinstrumenten eignen sich sowohl für das Schulkonzert als auch fürs Klassenmusizieren. Gleichzeitig lässt sich Mehrstimmigkeit im Chor aufbauen: Über Kanons und Quodlibets geht es step by step zur polyphonen und homophonen Mehrstimmigkeit. Zum Proben stehen Playbacks, Audio-Aufnahmen und Übetracks zum Download oder via QR-Code zur Verfügung. Herausgegeben von Christine Wetzel und Klaus K. Weigele in Zusammenarbeit mit der Landesakademie für die musizierende Jugend in Baden-Württemberg. , Sportluftfilter > Luftversorgung , Auflage: Standard-Auflage, Erscheinungsjahr: 20240715, Produktform: Kartoniert, Redaktion: Wetzel, Christine~Weigele, Klaus Konrad, Auflage/Ausgabe: Standard-Auflage, Seitenzahl/Blattzahl: 87, Keyword: Audio-Aufnahmen; Chor; Kanon; Klassenmusizieren; Kompositionen; Konzertgestaltung; Lieder; Mehrstimmigkeit; Neu-Arrangements; Playbacks; Quodlibet; Schulklasse; Schulkonzert; Sekundarstufe I; Weihnachten; Weihnachtszeit; Übetracks, Fachschema: Chor - Chormusik~Lied / Chor~Lied / Weihnachtslieder~Weihnachtslied~Musikalien (Musikrichtungen) / Liedersammlungen (allgemein), Fachkategorie: Chormusik, Vokalmusik~Liederbücher, Gesangbücher, Sprache: Deutsch, Bildungszweck: für die Sekundarstufe I, Interesse Alter: Weihnachten, Warengruppe: HC/Musikalien, Fachkategorie: Religiöse Feiertage, Seitenanzahl: XCVI, Seitenanzahl: 87, UNSPSC: 49040000, Warenverzeichnis für die Außenhandelsstatistik: 49040000, Verlag: Carus-Verlag Stuttgart, Verlag: Carus-Verlag Stuttgart, Verlag: Carus-Verlag GmbH & Co. KG, Länge: 292, Breite: 206, Höhe: 11, Gewicht: 426, Produktform: Kartoniert, Genre: Importe, Genre: Importe,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.